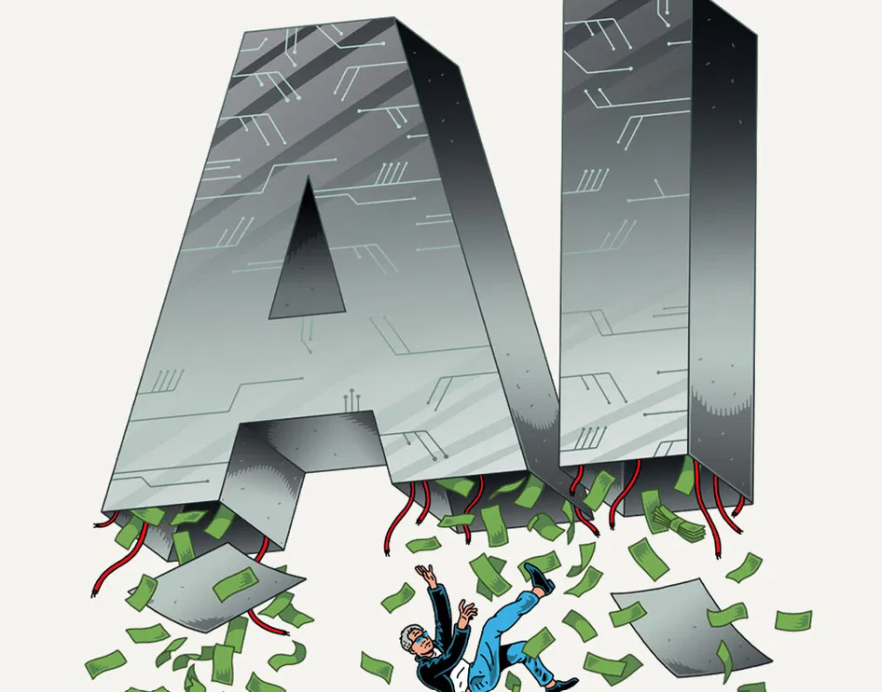
Ulaganja u umjetnu inteligenciju dosežu povijesne razmjere, vrijednosti tehnoloških kompanija vrtoglavo rastu, a očekivanja investitora sve su veća. Ipak, sve je više znakova da bi AI sektor mogao doživjeti ozbiljan tržišni slom. Takav scenarij mogao bi izazvati velike gubitke na burzama i usporavanje gospodarstva, ali ne mora nužno dovesti do globalne financijske katastrofe, prenosi The Economist.
Umjetna inteligencija razvija se brže nego što je većina stručnjaka očekivala. Novi modeli postaju sve sposobniji, tehnološke kompanije ulažu goleme iznose u infrastrukturu, a industrija umjetne inteligencije postala je jedan od glavnih pokretača globalnih financijskih tržišta.
Ipak, iza velikog optimizma pojavljuju se i ozbiljni razlozi za zabrinutost.
Najveći proizvođač računalnih čipova Nvidia suočava se s kontroverzama, dok politički pritisci u Sjedinjenim Američkim Državama rastu zbog širenja podatkovnih centara i utjecaja velikih tehnoloških kompanija. Istodobno, investitori sve više propituju mogu li golema ulaganja u umjetnu inteligenciju doista donijeti očekivanu zaradu.
Posebnu pozornost privlači očekivani izlazak Anthropica na burzu, koji bi mogao postati najveća inicijalna javna ponuda dionica neke AI kompanije u povijesti.
Pitanje više nije samo koliko će umjetna inteligencija promijeniti svijet, nego i koliko je trenutačni investicijski procvat financijski održiv.
Ulaganja dosežu povijesne razmjere
Razmjeri ulaganja u umjetnu inteligenciju postaju sve impresivniji. Prema jednoj procjeni, prosječna godišnja ulaganja u AI infrastrukturu između 2025. i 2032. mogla bi dosegnuti 3,6 posto američkog BDP-a.
Istodobno, deset najvećih kompanija čije poslovanje u velikoj mjeri ovisi o umjetnoj inteligenciji čini gotovo 40 posto vrijednosti američkog burzovnog indeksa S&P 500.
Dionice kompanija dosegnule su udio od 38 posto ukupne neto imovine američkih kućanstava, što je gotovo četvrtinu više nego na vrhuncu internetskog investicijskog balona krajem devedesetih godina.
Dodatni pokazatelj velikog interesa investitora jest činjenica da su neto inozemna ulaganja u američke dionice tijekom 12 mjeseci do kolovoza prvi put premašila bilijun dolara.
Međutim, sve veća koncentracija kapitala u tehnološkom sektoru povećava i rizik od ozbiljnih tržišnih poremećaja.
Nakon američkih izbora za Kongres tehnološki indeks Nasdaq zabilježio je jednodnevni pad od 5,5 posto, dok je dionica Nvidije pala gotovo 30 posto u odnosu na svoj prethodni vrhunac.
Investitori strahuju da bi političke prepreke, ograničenja izgradnje podatkovnih centara ili slabija potražnja za AI uslugama mogli ugroziti poslovne modele na kojima počiva velik dio trenutačnog tržišnog optimizma.
Povijest pokazuje da revolucionarne tehnologije ne jamče zaradu
Povijest financijskih tržišta nudi brojne primjere tehnologija koje su izazvale investicijsku euforiju, a zatim i velika razočaranja.
Željeznice, kanali i internet promijenili su gospodarstvo i društvo, ali mnogi investitori koji su financirali njihov razvoj nikada nisu ostvarili očekivanu dobit.
Američki investitor Warren Buffett još je 2008. godine upozorio na razliku između tehnološkog napretka i sposobnosti ostvarivanja profita. Koristeći primjer braće Wright i prvog zrakoplova Kitty Hawk, istaknuo je kako bi kapitalist koji je prepoznao važnost zrakoplovstva možda učinio uslugu svojim nasljednicima da je spriječio njegov razvoj, imajući u vidu koliko je zrakoplovna industrija dugoročno bila slabo profitabilna.
Slična situacija dogodila se tijekom razvoja interneta. Mnogi investitori koji su tijekom devedesetih financirali izgradnju optičkih mreža pretrpjeli su velike gubitke, dok su najveću zaradu ostvarile kompanije koje su kasnije izgradile poslovanje na toj infrastrukturi.
Upravo bi se takav scenarij mogao ponoviti i s umjetnom inteligencijom.
Tehnologija može biti revolucionarna, a da kompanije koje su prve uložile milijarde dolara u njezin razvoj ne ostvare očekivani povrat.
Anthropic i OpenAI pod pritiskom konkurencije
Jedan od najvećih rizika za industriju umjetne inteligencije jest pitanje može li se trenutačna razina ulaganja opravdati stvarnim prihodima.
Velik dio prihoda Anthropica dolazi od AI startupa koji se financiraju rizičnim kapitalom. Ako investicijski novac presuši, i potražnja za njihovim uslugama mogla bi se brzo smanjiti.
Dodatni problem predstavlja sve snažnija kineska konkurencija. Američki proizvođači najnaprednijih AI modela, prema procjenama iz analize, imaju prednost od približno šest mjeseci u odnosu na kineske konkurente, koji svoje modele u određenim slučajevima nude gotovo besplatno.
Visoke tržišne procjene Anthropica i OpenAI-ja temelje se na pretpostavci da će te kompanije zadržati tehnološku prednost ili razviti nove poslovne modele koji će im omogućiti značajnu zaradu.
Ako se to ne dogodi, vrijednosti njihovih kompanija mogle bi se pokazati znatno precijenjenima.
Zašto se ne očekuje ponavljanje krize iz 1873. godine?
Najpesimističniji analitičari uspoređuju današnji AI investicijski procvat s velikim željezničkim investicijskim balonom iz 1873. godine.
Tada su golema ulaganja u željezničku infrastrukturu završila razočaravajućim povratima, što je izazvalo ozbiljnu financijsku krizu, deflaciju i jedno od najdužih razdoblja američke gospodarske recesije.
Međutim, prema analizi The Economista, takva usporedba zanemaruje nekoliko važnih razlika.
Prije svega, velik dio američkih ulaganja u umjetnu inteligenciju odlazi na uvoz opreme, uključujući računalne čipove. Zbog toga je izravna izloženost američkog gospodarstva ovom investicijskom ciklusu relativno ograničena i procjenjuje se na približno 0,3 posto BDP-a.
Mogući slom AI industrije zato bi mogao imati znatno teže posljedice za gospodarstva poput Tajvana, čiji je gospodarski rast snažno povezan s proizvodnjom poluvodiča, nego za Sjedinjene Američke Države.
Razlika je i u monetarnoj politici. Za razliku od 1870-ih, danas postoji središnja banka koja u slučaju ozbiljnog gospodarskog usporavanja može reagirati smanjenjem kamatnih stopa i drugim mjerama monetarne politike.
Dug još nije najveća prijetnja
Jedan od najvažnijih čimbenika koji određuju razmjere financijskih kriza jest način na koji se financiraju velika ulaganja.
Najopasniji financijski slomovi u povijesti često su bili povezani s investicijskim procvatima koji su se u velikoj mjeri oslanjali na dug.
Industrija umjetne inteligencije posljednjih godina počela je sve više koristiti zaduživanje za financiranje razvoja infrastrukture. Ipak, većina dosadašnjeg kapitala uloženog u AI sektor još uvijek je financirana vlasničkim kapitalom, a ne dugom.
Pet najvećih tehnoloških kompanija koje posjeduju i upravljaju velikim podatkovnim centrima, poznatih kao hyperscaleri, imaju dugovanja i obveze po leasingu u vrijednosti od približno 30 posto knjigovodstvene vrijednosti imovine, odnosno samo šest posto njihove tržišne vrijednosti.
Njihova tradicionalna poslovanja i dalje ostvaruju velike prihode, dok je zaduženost Nvidije vrlo niska.
Zbog toga eventualni slom AI tržišta zasad ne bi automatski značio i sistemsku financijsku krizu.
Što bi se dogodilo ako AI balon pukne?
Ako se očekivani prihodi od umjetne inteligencije ne ostvare, posljedice bi se mogle osjetiti na više razina gospodarstva.
Kućanstva koja bi izgubila dio svoje imovine zbog pada vrijednosti dionica vjerojatno bi smanjila potrošnju. Visoko zadužene kompanije, posebno manji pružatelji infrastrukture za umjetnu inteligenciju, mogle bi bankrotirati.
Takav razvoj događaja mogao bi dovesti do blaže američke recesije, usporedive s onom iz 2001. godine, nakon pucanja dot-com balona.
Za razvoj znatno ozbiljnije krize bilo bi potrebno da se slom AI tržišta istodobno poklopi s drugim velikim financijskim ili geopolitičkim poremećajem, primjerice krizom na tržištu državnih obveznica ili velikim ratnim sukobom.
Takav scenarij nije nemoguć, osobito s obzirom na visoku zaduženost pojedinih razvijenih država i nestabilne međunarodne odnose, ali trenutačno nije najizgledniji ishod.
Financijski slom neće nužno zaustaviti razvoj umjetne inteligencije
Najvažnije pitanje možda nije hoće li investicijski balon umjetne inteligencije puknuti, nego što će se nakon toga dogoditi s tehnologijom.
Vodeće tehnološke kompanije iz Silicijske doline smatraju da već posjeduju infrastrukturu potrebnu za razvoj superinteligencije.
Neki stručnjaci predviđaju da bi se već sljedeće godine mogao ostvariti scenarij takozvanog rekurzivnog samopoboljšavanja, u kojem bi sustavi umjetne inteligencije samostalno razvijali sve naprednije verzije drugih AI sustava, bez izravne ljudske intervencije.
Takav razvoj mogao bi dodatno ubrzati tehnološku revoluciju, čak i ako financijska tržišta u međuvremenu dožive ozbiljan potres.
Zaključak analize The Economista jest da bi politički otpor, regulatorne prepreke i društvene reakcije mogli usporiti napredak umjetne inteligencije. Financijski slom, međutim, vjerojatno ne bi bio dovoljan da zaustavi njezin razvoj.
Drugim riječima, AI balon mogao bi puknuti, investitori izgubiti milijarde, a pojedine kompanije nestati s tržišta. No tehnologija koja je izazvala taj procvat mogla bi nastaviti mijenjati svijet – čak i nakon što financijska euforija završi.